从漕运故道到通江达海
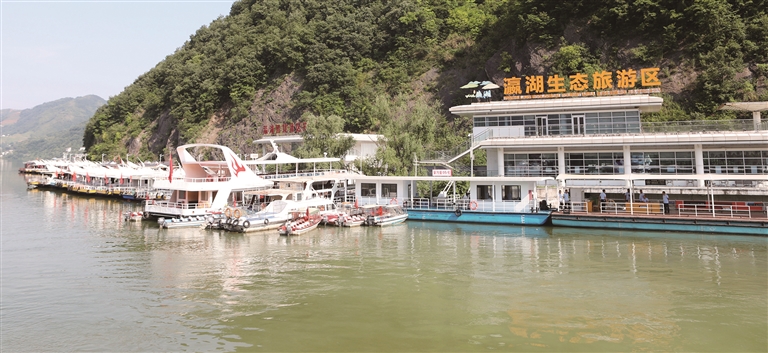
安康瀛湖景区码头。
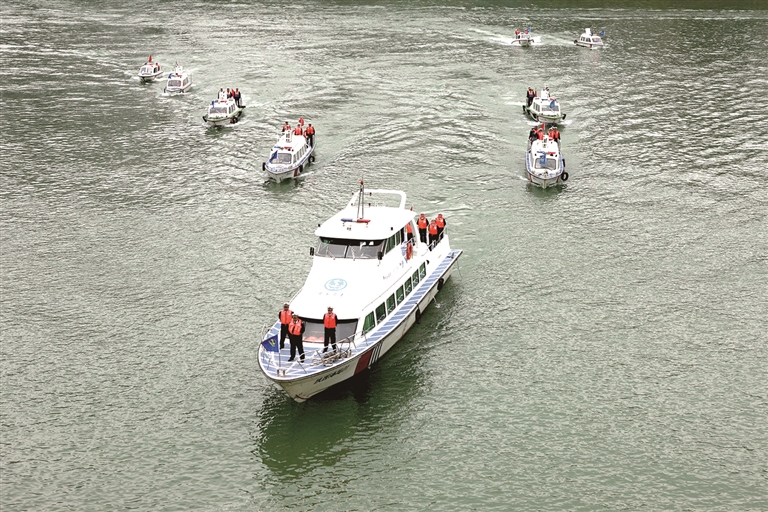
汉江海事巡查。
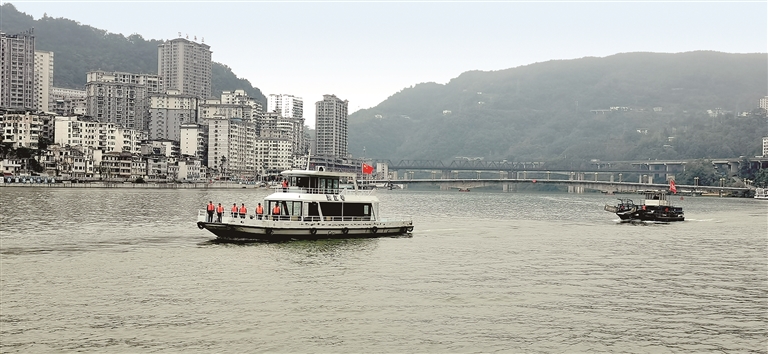
安康水运秩序井然。
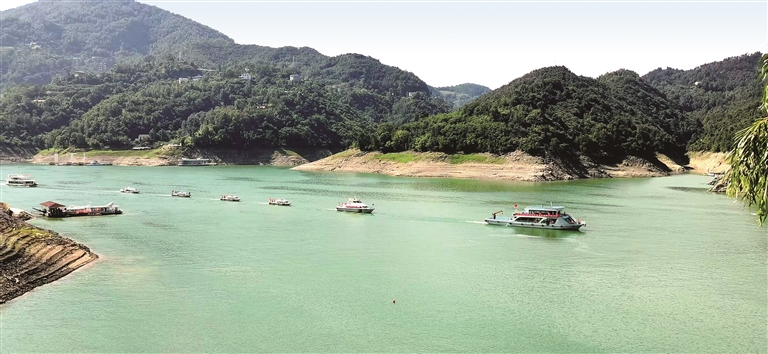
汉江安康段水运事业蓬勃发展。
陕西地处全国几何中心,是我国共建“一带一路”的重要节点和向西开放的前沿,具有连通东西、承南接北的重要功能。在区域发展的进程中,陕西的开放叙事都是向西、向北铺展,而汉江提醒人们:向南还有一条水路,可以融入长江经济带,让“通江达海”重新成为可触摸的选项。
长期以来,公路和铁路运输是陕西最主要的对外货运方式。与之相比,陕西水运仍以“短板加快补齐”为重点。2023年12月21日,白河至丹江口段正式复航,首艘货船载着陕南的石材与毛绒玩具等货物驶向丹江口,这标志着一个实质性转折:陕西开始重新审视“西北地区唯一一条国家高等级航道”这一资源禀赋。
从铁路成网到高速加密,从空中枢纽扩容到“黄金水道”重启,陕西“公铁水航”齐头并进的综合交通格局其时已至、其势已成,为内陆改革开放高地建设提供了更为坚实的立体支撑。
写入史书的“黄金水道”
陕西的水运记忆,远比许多人想象的更为深厚。它是一部以汉江为轴心的“黄金水道”兴衰录。其脉络可概括为:起于先秦,盛于唐宋明清的漕运与商贸,衰于近代陆路交通的替代,断于水电开发中过船设施的缺位,而今正随复航重新接续。
汉江航运的文字记载可追溯至夏代梁州贡道“浮于潜,逾于沔”,秦汉以后长期承担连接长江与黄河流域的战略通道功能。隋唐建都关中,渭河漕运与汉江转运并重,江淮贡赋在汴水受阻时,往往改由汉江西运至洋州、梁州,再陆转关中,汉江因此被视为维系京畿的生命线之一。明清时期,随着秦巴山区开发与移民涌入,汉江航运进入鼎盛阶段,安康、白河等沿江码头商货云集,桐油、生漆、茶叶等大宗物产依赖低廉的水运下行,汉江成为陕南与汉口之间最重要的物流通道。
近代以后,公路与铁路网络逐步铺展,传统中长距离水路运输被陆路运输逐步取代,汉江航运由盛转衰。真正造成断航的,是20世纪80年代末以来汉江梯级水电开发中过船设施的系统性缺位:1989年安康火石岩电站截流后航道中断,石泉、喜河等枢纽未建通航设施,旬阳、蜀河电站过船设施亦未与电站同步建成,汉江航线被逐段截断,长途货运至2000年前后基本退出,仅余库区区间短途运输。
这一断,便是30余年。
2023年年底,汉江白河至丹江口202公里航道在断航34年后首次实现复航,陕西水运由此重新打开通江达海的通道。但汉江安康至白河段164公里仍受旬阳、蜀河枢纽碍航制约,全面复航尚待船闸加快建设。汉江能否从“被遗忘的黄金水道”真正回归为内陆开放的南向水运干线,取决于这一次瓶颈能否被彻底打通。
自古以来,水运的单位成本在大宗货物中长距离运输中具有优势。古代水运的衰落并非水运经济性的丧失,而是因为铁路和公路以更高的时效性和更强的网络覆盖能力,在特定历史阶段赢得了竞争优势。
汉江复航的瓶颈制约
当代陕西水运,几乎全部都是围绕着汉江展开的。
汉江是长江最大的支流,全长1577公里,在陕西境内流经汉中、安康等地,是西北地区通往华中地区的唯一水运通道。20世纪50年代后期,陕南地区水运量曾一度超过陆路运量。1960年,汉江航运达到历史最好水平。
然而,此后随着沿江公路和铁路的快速发展,加之旬阳、蜀河两座电站的过船设施长期缺位,丹江口枢纽300吨升船机又卡住了上游船舶的下行能力,使得昔日“万叠云峰趋广汉,千帆秋水下襄樊”的景象退化为区间短途运输。这条被遗忘的“黄金水道”所牵动的,远不止一条航道的通塞,而是一个内陆省份能否借水运的低成本逻辑,在南北水运格局中重新找到自己的坐标。
2024年,汉江湖北段丹江口至襄阳101公里航道已实现千吨级船舶通航,可从丹江口直达武汉进入长江。《汉江襄阳以下3000吨级港航重点项目建设推进方案》指出,到2028年汉江襄阳以下航道将全面达到3000吨级通航标准。上游的陕西,正面临航道和港口同步升级的紧迫窗口期。
陕西水运复兴面临的核心矛盾,可以概括为4个字:坝阻航断。
汉江安康段梯级水电站的建设,是当年断航的直接原因,也是如今复航的最大障碍。业内人士指出,航道标准偏低是另一重制约。汉江安康段,沿线港口码头设施简陋,多数仅有水工建筑物平台或自然岸坡,无机械化装卸作业设施。这意味着即使航道贯通,港口的装卸效率也无法支撑规模化水运。
陕西省货运结构以煤炭等大宗物资为绝对主体,而汉江复航后的直接受益区域就是安康及陕南地区,富硒农产品、新型材料、矿产等货源结构在规模上远不足以支撑一条1000吨级航道的常态化运营。这意味着,汉江航道的货源不能仅靠安康本地,必须依托公铁水联运将陕北、关中的大宗货物“引流”到这条水道上,构建一个有竞争力的多式联运系统。
资金缺口是最直接的瓶颈。汉江复航工程涉及航道整治、船闸建设、港口新建等多个环节,投资规模大、回报周期长。安康市已争取陕西省交通运输厅下达的水运建设投资计划5850万元,用于支持码头、渡口、航标工程等27个水运基础设施项目。但与80余亿元的总投资需求相比,仍有较大缺口。
从外部环境看,汉江复航并非陕西一省之事。2025年12月,陕西与重庆、四川、贵州、云南在西安召开长江上游地区五省(市)航运高质量发展战略合作第五次会议,明确跨区域合作事项25项,省际协同机制正在逐步建立。
战略枢纽的资源禀赋
陕西加快推进铁水联运,既是国家战略布局和能源保供需求的外在要求,也是自身区位、资源、交通条件共同支撑的现实选择。当前,随着政策体系持续完善、运输结构调整不断深化,陕西铁水联运发展正形成“战略牵引—基础支撑—需求驱动—多重效益”的清晰链条。
战略定位决定枢纽使命。作为国家向西开放的重要枢纽,陕西要落实好西部大开发、西部陆海新通道等重大战略,全面对接长江经济带、成渝地区双城经济圈,就必须加快推进公铁水联运发展,强化区域沟通联系,促进交通物流经济深度融合。
从陕西省内区域格局看,陕北片区煤炭、油气能源资源丰富,是我国能源保供的重要基地;关中片区以西安都市圈为核心引领,是西北发展的引擎;陕南片区南下联通成渝地区双城经济圈、东出对接长江经济带,是陕北能源外运、关中南联东进的重要节点。三大片区功能互补,为公铁水联运组织提供了明确的货源和通道基础。
交通条件夯实联运基础。陕西位于国家综合立体交通网主骨架中京津冀—成渝主轴、大陆桥走廊、西部陆海走廊、福银通道交会地,是西北与华东、华北与西南交流的必经之地。全省具有“五横四纵”普速铁路网、“米字形”高铁网以及“三江两河”水运基础,具备发展公铁水联运的交通基础条件。这种公路和铁路干线成网、水运通道可拓展的组合优势,使陕西能够以公路和铁路衔接水运,打通陕北能源南下东出、关中南联东进、陕南对接长江经济带的运输链条。
政策导向与运输需求形成双重驱动。国家层面陆续出台政策,促进大宗物资运输“公转铁”“公转水”,推动多式联运发展,发挥公路、铁路、水路运输综合优势,发展绿色低碳的综合交通运输体系。需求端同样迫切:陕西已探明煤炭储量1700多亿吨,神东以规模与整装优势承担跨区域骨干供给,陕北以品质与产量支撑全国动力煤和化工煤需求,黄陇则以跨省资源和相对可控的开发强度扮演补充与调剂角色,这3个大型煤炭基地共同构成了陕西及周边地区煤炭保供的“基本盘”。同时,陕西地处中国南北地质衔接与东西地质转变的枢纽区,矿产资源丰富且各有侧重,为大宗物资运输提供了持续货源。
“铁路集运+水运干线”的经济账
陕西内河货运量主要集中在汉江安康段,汉江安康至白河高等级航道全线贯通达标后,煤炭、矿建材料、农产品(含粮食)等货物可自陕西、川渝等地区通过铁水联运,运往“两湖一江”地区;“两湖一江”地区的汽车零部件可通过铁水联运运往陕西安康、关中等地。
陕北煤炭作为落实能源保供战略的重要“压舱石”,是川渝地区、长江经济带的重要能源保障,畅通公铁水联运通道,对于保障陕北煤炭南下东出,以更高效、更低成本实现煤炭长距离运输具有重要意义。2025年2月中铁第一勘察设计院编制的《陕西铁水联运发展布局规划》显示,初步研判汉江航运陕西段潜在货运需求远期约3000万吨;预计2030年主要货种下行货运量需求可达1402万吨、上行货运量需求可达109万吨,2035年下行货运量需求可达1502万吨、上行货运量需求可达326万吨。
从单位运输成本看,公路、铁路、水路3种方式相差数倍。交通运输部规划研究院的测算显示,公路货运单位成本约为每吨公里0.45元,铁路约为每吨公里0.12元至0.15元,水运约为每吨公里0.06元至0.10元。
但成本优势并非在所有运输场景中都成立,关键在于“距离门槛”和“货类门槛”。在50公里以内的短距离运输中,公路运输省去转运环节,具有绝对成本优势;50公里至500公里的中距离运输中,铁路的规模经济开始显现;500公里以上的长距离运输中,水运成本最低。但水运的时间成本较高,因此,水运更适合承接对时效不敏感、对成本极度敏感的大宗货物长距离运输。
运力层面的差距更为显著。一艘1000吨级船舶的载货量,等同于40辆重型大货车。对于煤炭、矿石、粮食等大宗货物而言,这种运力集中度带来的不仅是运费下降,还包括装卸效率提升、货损减少和运输组织简化。
综合这些数据和分析,陕西货运的结构性矛盾清晰浮现。陕西铁路货运以煤炭为绝对主体,2025年西安铁路局货物发送量突破3亿吨。这些煤炭主要流向华东、华中地区,当前的运输方式以铁路直达或铁海联运为主。如果汉江全面通航,陕北方向的煤炭可以经铁路运至安康港,转水运沿汉江至长江下行至华中、华东地区,形成“铁路集运+水运干线”的运输组合。这一组合的经济性在于:用铁路完成从矿区到港口中短距离“集”的功能,用水运完成从港口到终端的长距离“散”的功能。测算显示,将150公里至200公里铁路运输改为水运,全程运费指数可下降约9%。
因地制宜的联运路径
陕西省委关于制定“十五五”规划的建议提出:对接长江经济带,扩能南向开放通道,加快推进汉江复航,发展公、铁、水、空多式联运。陕西省“十五五”规划纲要明确提出:推进汉江高等级航道复航,促进陕南地区更好融入长江经济带发展。汉江复航已上升到陕西开放格局重塑的战略高度。
但一个必须直面的问题是:陕西内河通航里程有限,水运在综合交通体系中的占比极低。在这样的条件下,公铁水联运的可行性从何而来?
一是“借道”而非“自建网络”。陕西并不需要像江苏、浙江那样构建一个覆盖全省的内河航运网络,只需要打通汉江安康至白河段164公里航道这一条“出口”。这条航道一旦达到三级标准,1000吨级船舶即可从安康出发,一路畅行,在武汉汇入长江,通达长三角和长江中上游地区。安康到武汉的水路距离约800公里,到上海约1500公里,到重庆约1200公里,基本覆盖陕西大宗货物南向输出的主要目的地。
二是交易成本的系统性下降。多式联运的经济性不仅来自不同运输方式之间的边际成本差异,更来自交易成本的节约。“一单制”将原本需要3次至5次独立交易的多段运输整合为一次委托,使交易费用从“多次合约的叠加”降为“一次合约加内部协调”。陕西在这一领域已先行探索:今年8月,首趟陕煤入苏铁水联运“一单制”专列开行,满载3000余吨煤炭从榆林中鸡站经铁路直达徐州港,再经京杭大运河运抵邳州港,全程“一次委托、一单到底、一箱直达、一次结算”。截至目前,西安铁路局已累计在95306平台发布航运企业水运产品53个,发运铁水联运“一单制”货物3516标箱,同比增加3406标箱。
三是港口与铁路的“物理衔接”设计。安康市在航运发展规划中明确提出推进旬阳、白河港区铁路专用线建设,重点解决铁路进港的“最后一公里”问题。安康铁路枢纽位于包柳通道与沪汉蓉大通道的交会处,衔接襄渝、西康、阳安3条铁路干线,具备向4个方向辐射的铁路集运条件。白河港区作为出陕的最后一站,直接对接湖北郧西,是陕鄂两省航运衔接的关键节点,让陕北和关中的货物以最低的集运成本进入水运干线。
四是政策窗口与制度创新的叠加。2025年6月,交通运输部等六部门联合印发《关于推动内河航运高质量发展的意见》,明确提出“强化港口综合运输枢纽功能”“加强跨区域协同联动”等任务,鼓励地方将内河港口建设纳入重点项目规划,予以资金支持和要素保障。国家《长江经济带发展规划纲要》《汉江生态经济带发展规划》均将汉江航运提升作为重要内容。目前,汉湘桂内河航运大通道已纳入国家高等级航道网规划,安康至丹江口段航道被明确规划为三级航道。陕西省水路交通事业发展中心已推动汉江旬阳、蜀河水电枢纽1000吨级通航建筑物项目纳入交通运输部水运发展“十五五”规划好项目库,并配合完成《陕西省铁水联运发展布局规划》技术评审。
但可行性的实现仍需要克服一些关键障碍。一是船闸建设的时间窗口,旬阳、蜀河1000吨级船闸的建设周期通常在3年至5年,如不能在“十五五”前期开工,汉江全线通航的时间可能推迟到“十六五”期。二是货源组织的市场化能力,铁水联运的常态化运营需要更完善的港口服务能力和更稳定的班期安排。三是跨省协调的持续性,丹江口水库过船设施的改造需要陕鄂两省乃至水利部、交通运输部的共同推动,任何一个环节的拖延都可能影响全线通航的效益。
陕西水运的复兴,本质上是一场关于“通道选择权”的革新。汉江复航后,陕南地区可经汉江直接对接长江经济带和海上丝绸之路,从而增强通道选择的多元性和灵活性。如何从“内陆腹地”迈向“通江达海”的西部枢纽,陕西正在探索一条符合省情的开放之路。
(张力峰)
陕西省交通运输厅供图
来源:
编辑:齐少恒
相关热词搜索: